Bitcoin: JPMorgan prevé un retorno anual del 10%


La primera previsión de largo plazo de JPMorgan Asset Management para Bitcoin apunta a un retorno compuesto anual del 10% durante un horizonte de 10 a 15 años, por encima de las proyecciones para las acciones estadounidenses de gran capitalización, los REIT y el oro. Entre esos activos, Bitcoin obtiene el mayor retorno modelado.
La estimación aparece en las 2027 Long-Term Capital Market Assumptions de la firma, publicadas el 19 de octubre como su 31.ª edición anual. El informe abarca más de 200 clases de activos y proyecta retornos para un horizonte de 10 a 15 años, con fines de planificación estratégica de inversiones.
JPMorgan asigna a Bitcoin un retorno compuesto anual del 10%, frente al 7,5% de las acciones estadounidenses de gran capitalización, el 8,2% de los fondos de inversión inmobiliaria (REIT) de EE. UU. y el 5,5% del oro. Así, la previsión para Bitcoin supera en 2,5 puntos porcentuales la de las acciones de gran capitalización, en 1,8 puntos la de los REIT y en 4,5 puntos la del oro.
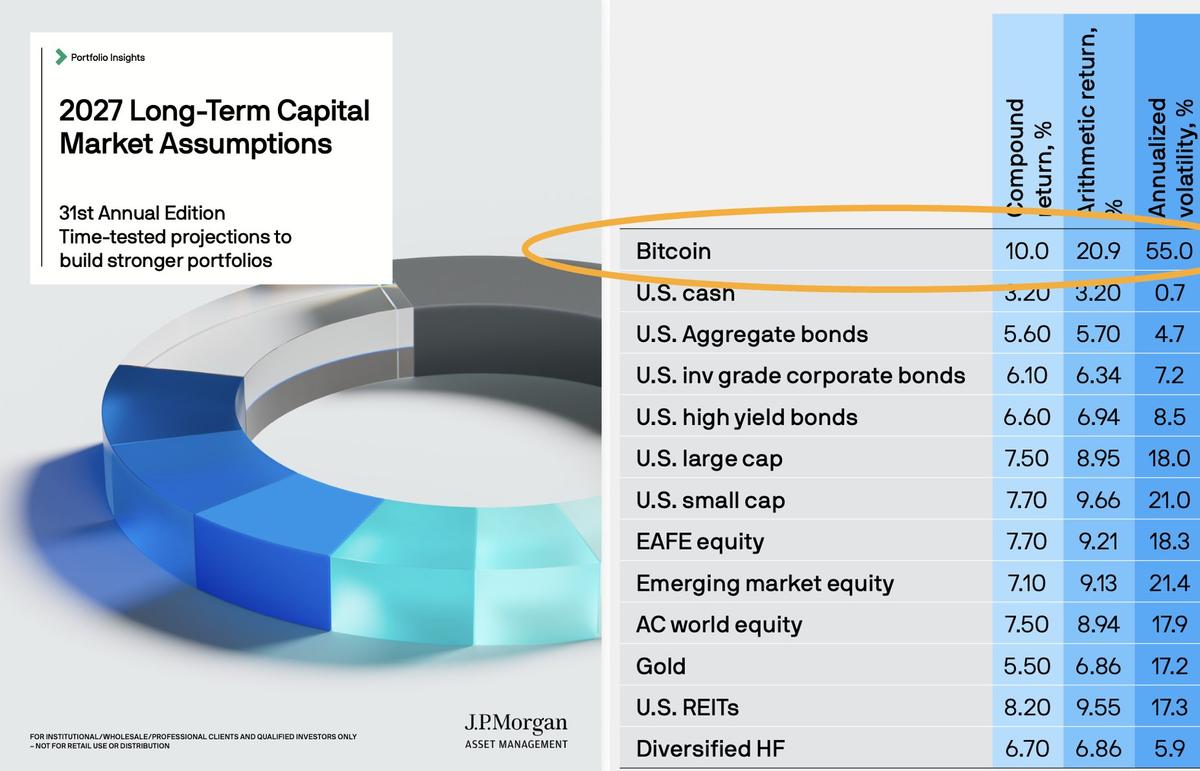
2027 Long-Term Capital Market Assumptions, JPMorgan
En la comparación difundida por Matt Hougan, director de inversiones de Bitwise, las acciones estadounidenses de pequeña capitalización registran un retorno proyectado del 7,7%. Hougan describió a Bitcoin como el activo de mejor rendimiento; esa es su interpretación de las cifras. Las previsiones publicadas por JPMorgan son estimaciones modeladas, no una proyección del comportamiento del mercado a corto plazo.
La nueva estimación también se enmarca en un mayor acercamiento de las finanzas tradicionales a los activos digitales. La actividad institucional de JPMorgan en torno a Ethereum es otro ejemplo de la ampliación de los trabajos del banco relacionados con las criptomonedas.
El retorno del 10% viene acompañado de una volatilidad del 55%
La previsión de retorno se presenta junto con una estimación de riesgo considerable. JPMorgan atribuye a Bitcoin una volatilidad anualizada del 55%, cerca de tres veces el supuesto aproximado del 18% para las acciones estadounidenses de gran capitalización y el 17,2% estimado para el oro.
El informe también calcula para Bitcoin un retorno anual aritmético del 20,9%. El retorno aritmético es el promedio simple de los resultados anuales; el compuesto tiene en cuenta el efecto acumulado de las ganancias y las pérdidas a lo largo de varios periodos, por lo que la cifra del 10% resulta más pertinente para entender cómo crece el valor con el tiempo.
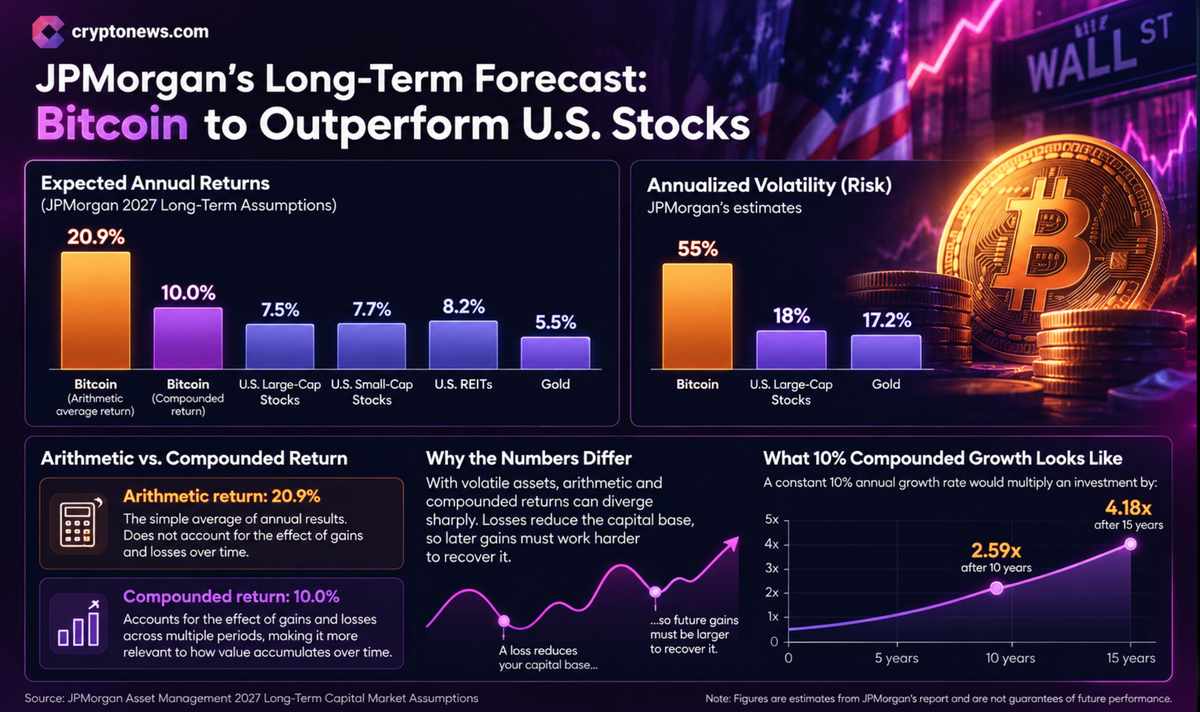
En los activos volátiles, ambas medidas pueden diferir mucho: las pérdidas reducen el capital disponible, de modo que las ganancias posteriores deben ser mayores para recuperarlo. Un crecimiento anual constante del 10% multiplicaría una inversión por aproximadamente 2,59 en 10 años y por 4,18 en 15.
La diferencia entre el potencial de retorno y la capitalización efectivamente lograda es clave para interpretar la previsión. El perfil de riesgo de Bitcoin también se cruza con condiciones macroeconómicas más amplias, incluida su relación con los tipos reales de los bonos del Tesoro, que puede influir en el apetito por los activos de riesgo y por otras reservas de valor.
¿Por qué Bitcoin sigue fuera de los principales modelos de asignación de JPMorgan?
JPMorgan no ha incorporado Bitcoin a sus principales matrices de covarianza para la construcción de carteras de largo plazo. En su lugar, el informe utiliza una matriz separada y más pequeña que analiza Bitcoin junto con una selección de activos cotizados.
Una matriz de covarianza estima cómo se mueven los retornos de distintos activos entre sí y ayuda a los gestores de cartera a evaluar la diversificación y el riesgo combinado. JPMorgan señala la volatilidad de Bitcoin y la inestabilidad de sus correlaciones con los activos tradicionales como obstáculos para incluirlo en el marco principal.
La previsión cuantifica el retorno modelado de Bitcoin, pero no recomienda una asignación fija. Esta separación es relevante para la construcción de carteras institucionales: un activo puede ocupar un lugar destacado por su retorno proyectado y, al mismo tiempo, resultar difícil de integrar en una combinación estratégica si cambian sus relaciones de riesgo.
Esta tensión también coincide con cambios en el comportamiento de asignación institucional, incluidos periodos en los que persisten las salidas de fondos cotizados de Bitcoin. Los flujos y las previsiones a largo plazo miden fenómenos distintos, pero ambos influyen en cómo las instituciones evalúan su exposición y la forma de implementarla.
Como referencia, JPMorgan proyecta un retorno anual del 7% durante el mismo horizonte para una cartera en dólares estadounidenses distribuida en un 60% en acciones y un 40% en bonos. Una cartera con un 30% en alternativas diversificadas podría alcanzar el 7,5%, según su composición.
La gestora afirma que sus perspectivas generales incorporan aumentos de productividad impulsados por la inteligencia artificial, la rentabilidad empresarial y unos mayores rendimientos de los bonos. Las estimaciones utilizan información disponible hasta el 30 de septiembre de 2026, se actualizan anualmente y están destinadas a la planificación de largo plazo.


Más
 in numbers

