JPMorgan spår 10% avkastning för Bitcoin – slår guld och aktier


JPMorgan Asset Managements första långsiktiga prognos för Bitcoin placerar den årliga ränta-på-ränta-avkastningen på 10 % över en period på 10 till 15 år. Det är högre än prognoserna för amerikanska storbolagsaktier, REITs (fastighetsfonder) och guld. Prognosen ger Bitcoin den högsta modellerade avkastningen bland dessa tillgångar.
Uppskattningen för Bitcoin presenteras i företagets ”2027 Long-Term Capital Market Assumptions”, som släpptes den 19 oktober som den 31:a årliga upplagan. Rapporten täcker mer än 200 tillgångsklasser och modellerar förväntad avkastning över en 10- till 15-årig horisont för strategisk investeringsplanering.
JPMorgan tilldelar Bitcoin en årlig ränta-på-ränta-avkastning på 10 %, jämfört med 7,5 % för amerikanska storbolagsaktier, 8,2 % för amerikanska REITs och 5,5 % för guld. Det innebär att antagandet för Bitcoin ligger 2,5 procentenheter över storbolag, 1,8 punkter över REITs och 4,5 punkter över guld.
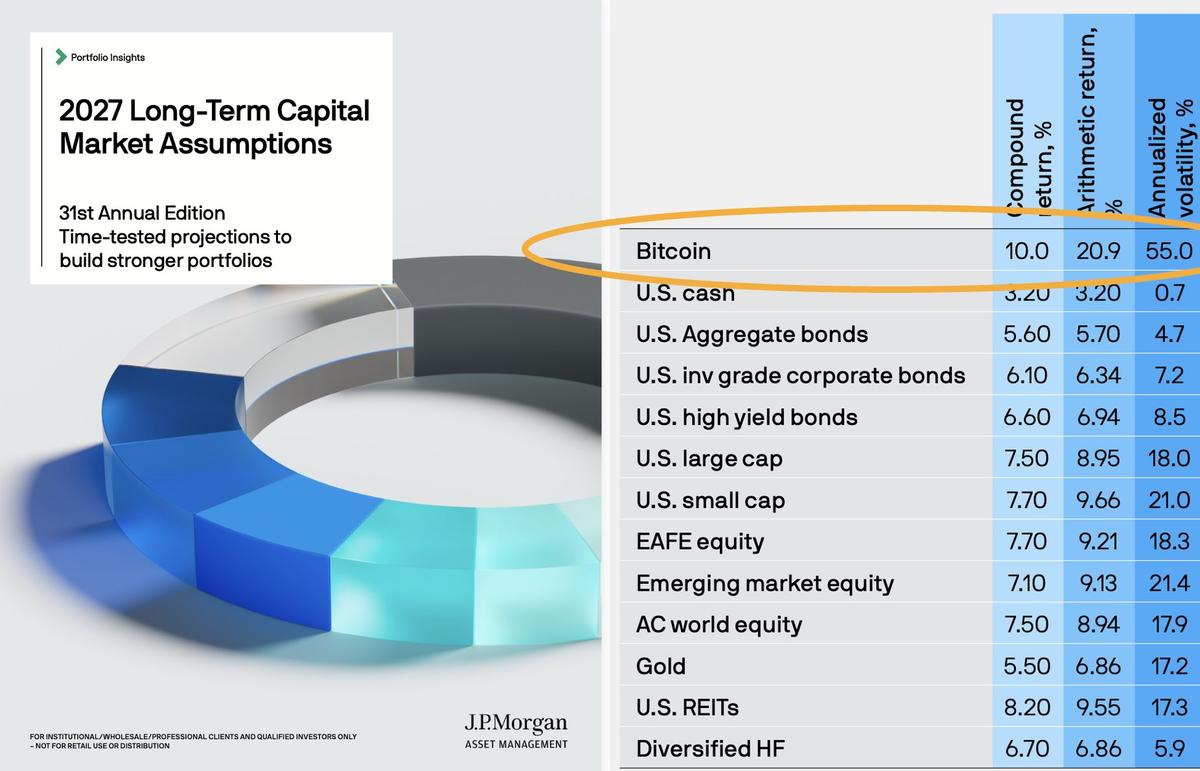
Amerikanska småbolagsaktier har en beräknad avkastning på 7,7 % i den jämförelse som spridits av Bitwises investeringschef Matt Hougan, som lyfte fram prognosen. Hans beskrivning av Bitcoin som den bäst presterande tillgången är hans tolkning av siffrorna; JPMorgans publicerade antaganden utgör modellerade estimat snarare än en kortsiktig marknadsanalys.
Den nya prognosen ligger också i linje med ett bredare skifte i hur traditionell finans interagerar med digitala tillgångar. JPMorgans institutionella aktivitet kring Ethereum är ett annat exempel på bankens expanderande arbete inom kryptosektorn.
En avkastning på 10 % kommer med 55 % volatilitet
Prognosen för avkastning åtföljs av en betydande riskbedömning. JPMorgan tilldelar Bitcoin en årlig volatilitet på 55 %, vilket är ungefär tre gånger högre än antagandet på cirka 18 % för amerikanska storbolagsaktier och estimatet på 17,2 % för guld.
Rapporten anger även en aritmetisk genomsnittlig årsavkastning på 20,9 % för Bitcoin. Aritmetisk avkastning är det enkla genomsnittet av årliga resultat, medan ränta-på-ränta-avkastning (compounded return) tar hänsyn till effekten av vinster och förluster över flera perioder. Detta gör siffran på 10 % mer relevant för hur värde ackumuleras över tid.
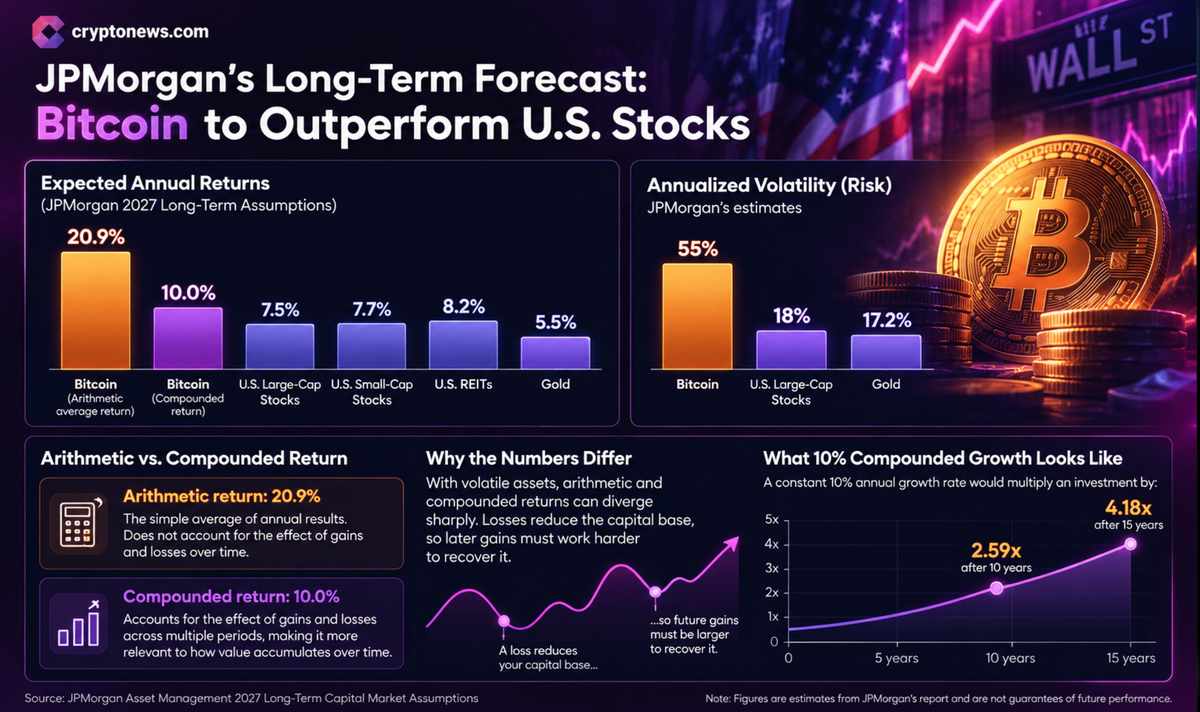
För volatila tillgångar kan dessa mått skilja sig kraftigt åt: förluster minskar kapitalbasen, vilket innebär att senare vinster måste prestera bättre för att återhämta det förlorade värdet. En konstant årlig tillväxttakt på 10 % skulle multiplicera en investering med cirka 2,59 gånger över 10 år och 4,18 gånger över 15 år.
Skillnaden mellan avkastningspotential och realiserad ränta-på-ränta-effekt är central för att tolka prognosen. Bitcoins riskprofil skär också genom bredare makroekonomiska förhållanden, inklusive förhållandet mellan Bitcoin och realräntor på statsobligationer, vilket kan forma aptiten för risktillgångar och alternativa värdebevarare.
Varför Bitcoin förblir utanför JPMorgans huvudsakliga allokeringsmodeller
JPMorgan har inte inkluderat Bitcoin i sina huvudsakliga kovariansmatriser för långsiktig portföljkonstruktion. Istället använder rapporten en separat, mindre matris som granskar Bitcoin tillsammans med utvalda tillgångar på den publika marknaden.
En kovariansmatris uppskattar hur tillgångars avkastning rör sig i förhållande till varandra, vilket hjälper portföljförvaltare att bedöma diversifiering och samlad risk. JPMorgan identifierar Bitcoins volatilitet och instabila korrelationer med konventionella tillgångar som hinder för att inkludera den i det huvudsakliga ramverket.
Prognosen kvantifierar Bitcoins modellerade avkastning utan att föreskriva en fast allokering. Denna distinktion är betydelsefull för institutionell portföljkonstruktion: en tillgång kan rankas högt i förväntad avkastning men ändå vara svår att införliva i en strategisk mix när dess riskrelationer förändras.
Denna spänning existerar samtidigt som institutionella allokeringsbeteenden förändras, inklusive perioder med ihållande utflöden från Bitcoin-ETF:er. Flöden och långsiktiga antaganden mäter olika saker, men båda påverkar hur institutioner bedömer exponering och implementering.
Som jämförelse beräknar JPMorgan en årlig avkastning på 7 % över samma period för en portfölj i amerikanska dollar fördelad på 60 % aktier och 40 % obligationer. En portfölj med 30 % i diversifierade alternativa investeringar skulle kunna nå 7,5 %, beroende på dess sammansättning.
Kapitalförvaltaren menar att deras bredare utblick inkluderar produktivitetsvinster drivna av artificiell intelligens, företagens lönsamhet och högre obligationsräntor. Antagandena baseras på information tillgänglig fram till den 30 september 2026, uppdateras årligen och är avsedda för långsiktig planering.


Missa inte

 in numbers

