Bitcoin-Prognose: JPMorgan erwartet 10 Prozent Rendite


JPMorgan Asset Managements erste langfristige Bitcoin-Prognose setzt die annualisierte Rendite über einen Zeitraum von 10 bis 15 Jahren bei 10 Prozent an. Damit liegt Bitcoin über den Prognosen für US-Large-Cap-Aktien, REITs und Gold. Unter den betrachteten Anlageklassen weist Bitcoin die höchste modellierte Rendite auf.
Die Schätzung findet sich in den „2027 Long-Term Capital Market Assumptions“ des Unternehmens, die am 19. Oktober als 31. Ausgabe der jährlichen Analyse veröffentlicht wurden. Der Ausblick deckt mehr als 200 Anlageklassen ab und modelliert erwartete Renditen über einen Anlagehorizont von 10 bis 15 Jahren – als Grundlage für die strategische Anlageplanung.
JPMorgan setzt die annualisierte Rendite für Bitcoin mit 10 Prozent an. Zum Vergleich: Für US-Large-Cap-Aktien veranschlagt die Bank 7,5 Prozent, für US-Immobilienfonds (REITs) 8,2 Prozent und für Gold 5,5 Prozent. Damit liegt die Bitcoin-Annahme 2,5 Prozentpunkte über der für Large Caps, 1,8 Punkte über der für REITs und 4,5 Punkte über der für Gold.
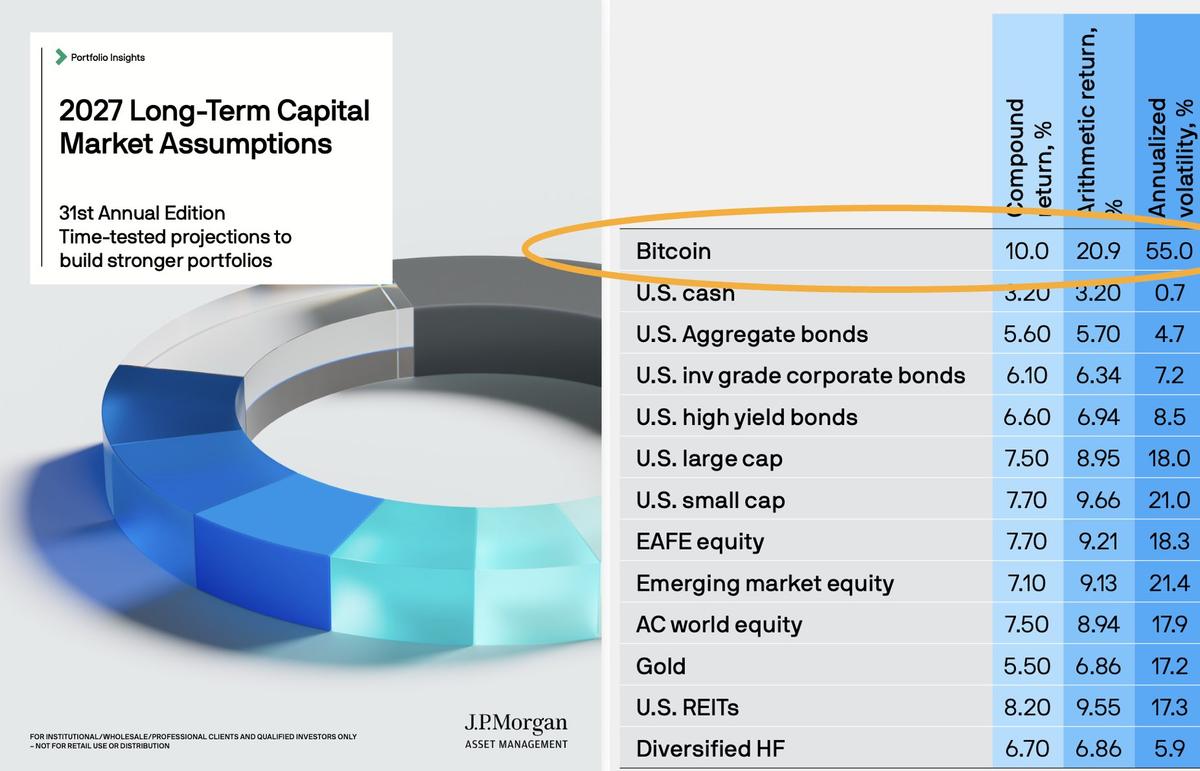
2027 Long-Term Capital Market Assumptions, JPMorgan
US-Small-Cap-Aktien kommen in dem Vergleich auf eine prognostizierte Rendite von 7,7 Prozent. Verbreitet wurde dieser von Matt Hougan, Chief Investment Officer bei Bitwise, der die Prognose hervorhob. Seine Einschätzung, Bitcoin sei die Anlageklasse mit der höchsten Rendite, ist seine Lesart der Zahlen. JPMorgans veröffentlichte Annahmen sind modellierte Schätzungen und keine kurzfristige Markteinschätzung.
Die neue Prognose passt zudem zu einer breiteren Entwicklung: Traditionelle Finanzunternehmen beschäftigen sich zunehmend mit digitalen Vermögenswerten. JPMorgans institutionelle Aktivitäten rund um Ethereum sind ein weiteres Beispiel für die wachsende Krypto-Ausrichtung der Bank.
10 Prozent Rendite bei 55 Prozent Volatilität
Der Renditeprognose steht eine erhebliche Risikoschätzung gegenüber. JPMorgan veranschlagt für Bitcoin eine annualisierte Volatilität von 55 Prozent. Das ist etwa dreimal so viel wie die rund 18 Prozent für US-Large-Cap-Aktien und die 17,2 Prozent für Gold.
Der Bericht nennt für Bitcoin außerdem eine durchschnittliche arithmetische Jahresrendite von 20,9 Prozent. Die arithmetische Rendite ist der einfache Durchschnitt der jährlichen Ergebnisse. Die geometrische, also aufgezinst berechnete Rendite berücksichtigt dagegen die Wirkung von Gewinnen und Verlusten über mehrere Zeiträume hinweg. Für die Entwicklung des Anlagewerts im Zeitverlauf ist deshalb der Wert von 10 Prozent aussagekräftiger.
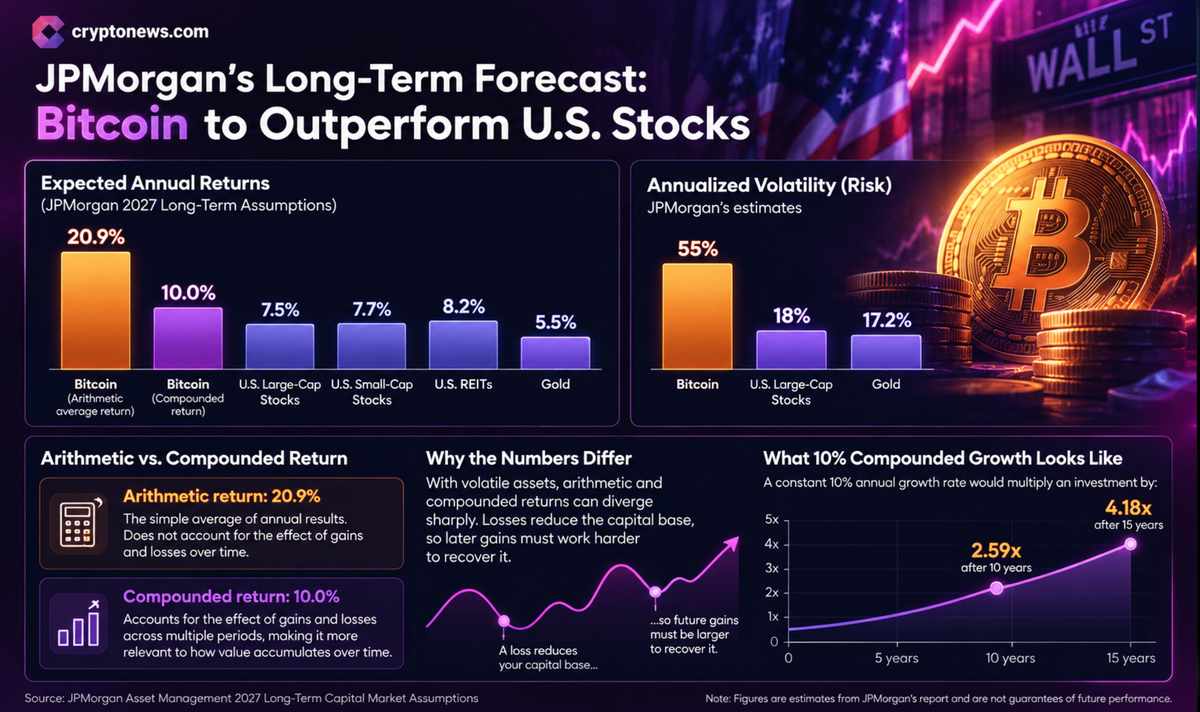
Bei volatilen Anlagen können die beiden Renditemaße deutlich auseinanderliegen: Verluste verkleinern die Kapitalbasis, sodass spätere Gewinne stärker ausfallen müssen, um sie auszugleichen. Ein konstantes jährliches Wachstum von 10 Prozent würde eine Anlage innerhalb von 10 Jahren etwa auf das 2,59-Fache und innerhalb von 15 Jahren auf das 4,18-Fache steigern.
Der Unterschied zwischen Renditepotenzial und tatsächlich erzieltem Zinseszinseffekt ist entscheidend, um die Prognose einzuordnen. Bitcoins Risikoprofil hängt zudem mit den allgemeinen makroökonomischen Bedingungen zusammen. Dazu zählt auch die Beziehung zwischen Bitcoin und den Realrenditen von US-Staatsanleihen, die die Nachfrage nach Risikoanlagen und alternativen Wertspeichern beeinflussen kann.
Warum Bitcoin nicht zu JPMorgans Hauptmodellen gehört
JPMorgan hat Bitcoin nicht in die zentralen Kovarianzmatrizen für die langfristige Portfoliozusammenstellung aufgenommen. Stattdessen verwendet der Bericht eine separate, kleinere Matrix, die Bitcoin zusammen mit ausgewählten börsennotierten Anlageklassen betrachtet.
Eine Kovarianzmatrix schätzt, wie sich die Renditen verschiedener Anlagen zueinander bewegen. So können Portfoliomanager Diversifikation und Gesamtrisiko beurteilen. Als Hindernisse für die Aufnahme in das zentrale Modell nennt JPMorgan Bitcoins Volatilität und die instabilen Korrelationen mit traditionellen Anlageklassen.
Die Prognose beziffert Bitcoins modellierte Rendite, schreibt aber keine feste Gewichtung vor. Das ist für institutionelle Portfolios relevant: Eine Anlage kann bei der erwarteten Rendite weit oben liegen und sich dennoch nur schwer in eine strategische Mischung integrieren lassen, wenn sich ihre Risikobeziehungen verändern.
Diese Spannung besteht parallel zu Veränderungen bei institutionellen Anlageentscheidungen – etwa Phasen anhaltender Abflüsse aus Bitcoin-ETFs. Kapitalflüsse und langfristige Annahmen messen unterschiedliche Entwicklungen. Beide beeinflussen jedoch, wie Institutionen ihr Engagement beurteilen und umsetzen.
Zum Vergleich prognostiziert JPMorgan für ein US-Dollar-Portfolio mit einer Aufteilung von 60 Prozent Aktien und 40 Prozent Anleihen eine jährliche Rendite von 7 Prozent über denselben Zeitraum. Ein Portfolio mit 30 Prozent breit gestreuten alternativen Anlagen könnte, abhängig von seiner Zusammensetzung, 7,5 Prozent erreichen.
Nach Angaben des Vermögensverwalters berücksichtigt der umfassendere Ausblick Produktivitätsgewinne durch künstliche Intelligenz, Unternehmensprofitabilität und höhere Anleiherenditen. Die Annahmen beruhen auf Informationen bis zum 30. September 2026, werden jährlich aktualisiert und dienen der langfristigen Planung.
2M+
250+
8
70
Beste Krypto ICOs
-
Bitcoin Hyper

-
Maxi Doge

-
BMIC
-
LiquidChain

-
SUBBD

Weitere Artikel
 in numbers

