
Kreikka kaavailee 10 % veroa kryptovaluutoille


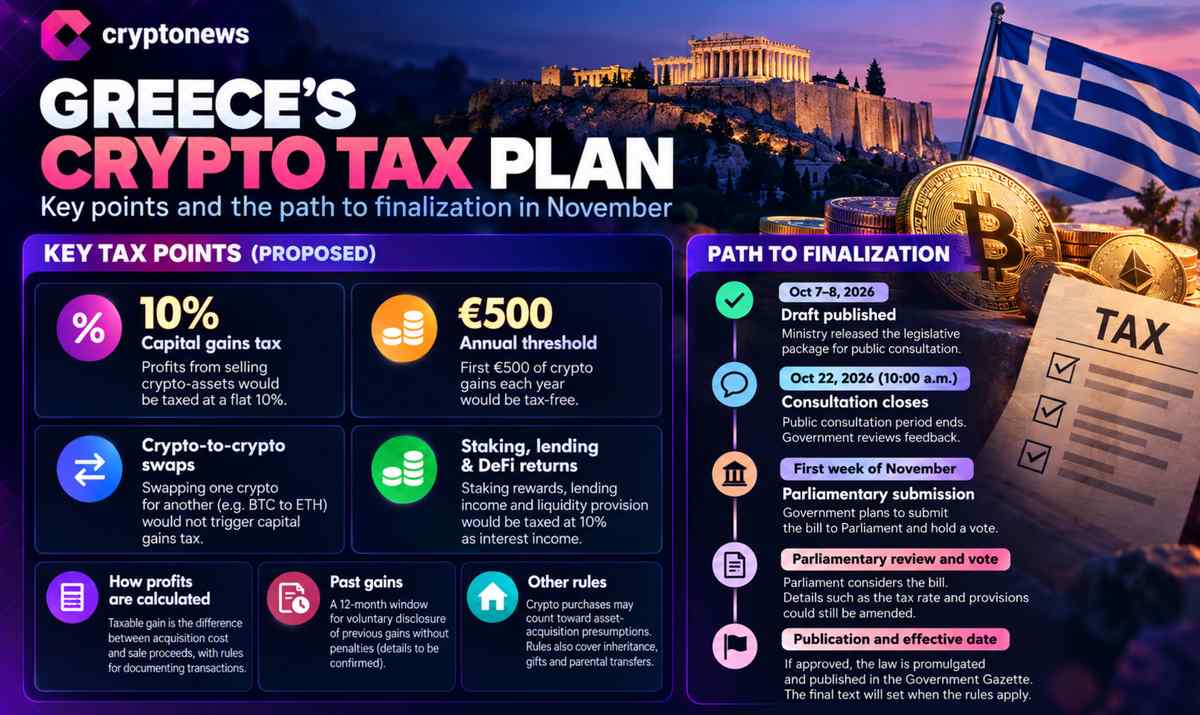
Kreikka valmistelee parhaillaan lakiluonnosta, joka asettaisi yksityishenkilöiden kryptovaluutoista saamat myyntivoitot 10 prosentin verolle. Raporttien mukaan suunnitelmaan sisältyy myös 500 euron vuotuinen verovapaa raja. Ehdotettua veroprosenttia on luonnehdittu alhaisemmaksi kuin monissa naapurimaissa, mutta esitys on edelleen julkisessa kuulemisessa.
Lakiluonnos saattaa edetä parlamentin käsittelyyn jo marraskuun aikana. Treidaajien on kuitenkin syytä huomioida, että verovapaa raja ja verotettavia tapahtumia koskevat säännöt voivat vielä muuttua ennen lain lopullista voimaantuloa.
Alhainen veroprosentti, mutta avoimia kysymyksiä
Ehdotus koskee nimenomaan yksityishenkilöiden kryptovaluutoista saamia pääomavoittoja. Luonnoksen mukaan 10 prosentin veroa sovellettaisiin, mutta alle 500 euron suuruiset voitot olisivat verovapaita. Kumpaakaan lukua ei pidä pitää lopullisena niin kauan kuin lakiesitys on avoinna kommenteille ja muutoksille.
Tämä eroavaisuus on keskeinen osa Kreikan kryptoverotuskeskustelua. Vaikka ehdotettu nimellinen veroprosentti tarjoaa sijoittajille selkeämmän lähtökohdan verojen jälkeisten tuottojen arviointiin, saatavilla olevat tiedot eivät vielä määrittele, miten lopullinen laki määrittelee verotettavat tapahtumat, voittojen laskentatavan tai tappioiden käsittelyn.
Nämä tekniset yksityiskohdat voivat olla aktiivisen salkunhallinnan kannalta yhtä merkittäviä kuin itse veroprosentti. Ennen kuin luonnoksen säännökset on vahvistettu ja hyväksytty, oletukset verotuksen alkamisajankohdasta tai vähennyskelpoisista kuluista ovat vasta spekulaatiota.
EU:n raportointisäännöt ovat tästä erillinen kehityskulku: DAC8-direktiivi laajentaa verotietojen vaihtoa kryptotapahtumien osalta, mutta se ei määritä Kreikan ehdottamaa 10 prosentin veroa.
DAC8 edellyttää, että kryptopalveluntarjoajat keräävät tietoja EU-käyttäjien tapahtumista 1. tammikuuta 2026 alkaen. Ensimmäiset vuoden 2026 toimintaa koskevat rajat ylittävät tiedonvaihdot on määrä suorittaa 30. syyskuuta 2027 mennessä. Euroopan komission DAC8-kehys keskittyy nimenomaan raportointiin ja tietojen jakamiseen, ei yhtenäistettyihin verokantoihin.
Tämä raportointivelvollisuuden muutos tekee verotuksen läpinäkyvyydestä rinnakkaisen ilmiön. Myös muut lainkäyttöalueet kehittävät kryptoalan raportointijärjestelmiä, kuten Ison-Britannian kryptovero- ja CARF-raportointikehys osoittaa, mutta nämä säännöt eivät vaikuta Kreikan lakiesityksen lopullisiin ehtoihin.
Parlamentin käsittely on vasta edessä
Julkinen kuuleminen on raporttien mukaan seuraava vaihe prosessissa. Lakiluonnos saattaa päätyä parlamenttiin marraskuussa, mutta tätä mahdollista aikataulua ei pidä sekoittaa varmaan äänestyspäivään tai takuuseen siitä, että ehdotus menisi läpi muuttumattomana.
Veroprosenttia, vuotuista verovapaata rajaa ja muita säännöksiä voidaan tarkistaa ennen lain vahvistamista. Kunnes lainsäätäjät lyövät tekstin lukkoon, käytännön johtopäätös on, että kyseessä on vasta ehdotus 10 prosentin verosta ja 500 euron kynnyksestä – ei vielä voimassa oleva verovelvollisuus.
2M+
200+
8
70+


Lue myös nämä
 in numbers

