JPMorgan : Le Bitcoin devance les actions et l’or à long terme


La première prévision à long terme de JPMorgan Asset Management pour le Bitcoin table sur un rendement annuel composé de 10 % sur un horizon de 10 à 15 ans. Ce chiffre place la cryptomonnaie devant les projections pour les actions américaines à grande capitalisation, les REIT (sociétés d’investissement immobilier) et l’or. Cette prévision confère au Bitcoin le rendement modélisé le plus élevé parmi ces actifs.
L’estimation concernant le Bitcoin figure dans l’édition 2027 des Long-Term Capital Market Assumptions du cabinet, publiée le 19 octobre. Il s’agit de la 31e édition annuelle de ce rapport, qui couvre plus de 200 classes d’actifs et modélise les rendements attendus sur 10 à 15 ans pour la planification stratégique des investissements.
JPMorgan attribue au Bitcoin un rendement annuel composé de 10 %, contre 7,5 % pour les actions américaines à grande capitalisation, 8,2 % pour les REIT américaines et 5,5 % pour l’or. Cela place l’hypothèse du Bitcoin 2,5 points de pourcentage au-dessus des grandes capitalisations, 1,8 point au-dessus des REIT et 4,5 points au-dessus de l’or.
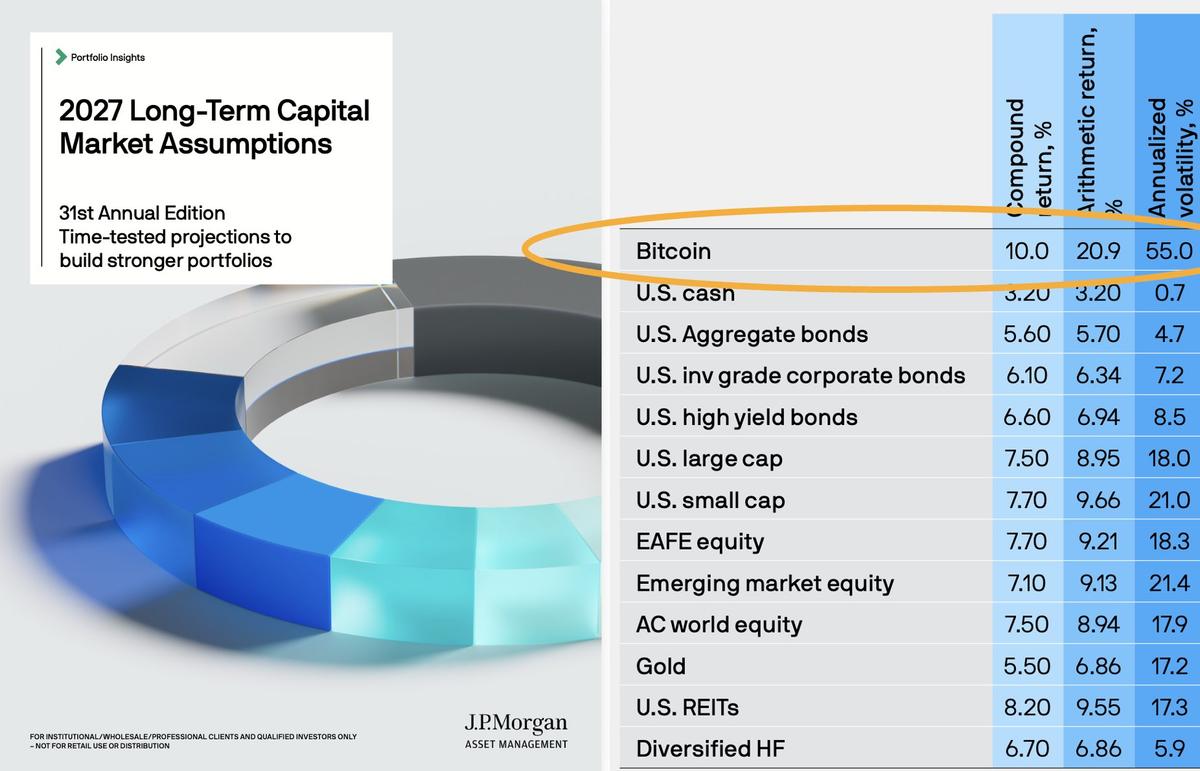
Les actions américaines à petite capitalisation affichent un rendement projeté de 7,7 % dans le comparatif relayé par Matt Hougan, directeur des investissements chez Bitwise, qui a mis en avant cette prévision. Si M. Hougan qualifie le Bitcoin d’actif le plus performant selon sa lecture des chiffres, les hypothèses publiées par JPMorgan fournissent des estimations modélisées plutôt qu’un appel de marché à court terme.
Ces nouvelles prévisions s’inscrivent également dans un changement plus large de l’engagement de la finance traditionnelle envers les actifs numériques. L’activité institutionnelle de JPMorgan autour d’Ethereum constitue un autre exemple de l’expansion des travaux de la banque liés aux cryptos.
Un rendement de 10 % assorti d’une volatilité de 55 %
La prévision de rendement s’accompagne d’une estimation de risque substantielle. JPMorgan attribue au Bitcoin une volatilité annualisée de 55 %, soit environ trois fois l’hypothèse de 18 % pour les actions américaines à grande capitalisation et l’estimation de 17,2 % pour l’or.
Le rapport indique également un rendement annuel moyen arithmétique de 20,9 % pour le Bitcoin. Le rendement arithmétique est la simple moyenne des résultats annuels ; le rendement composé tient compte de l’effet des gains et des pertes sur plusieurs périodes, ce qui rend le chiffre de 10 % plus pertinent pour comprendre comment la valeur s’accumule au fil du temps.
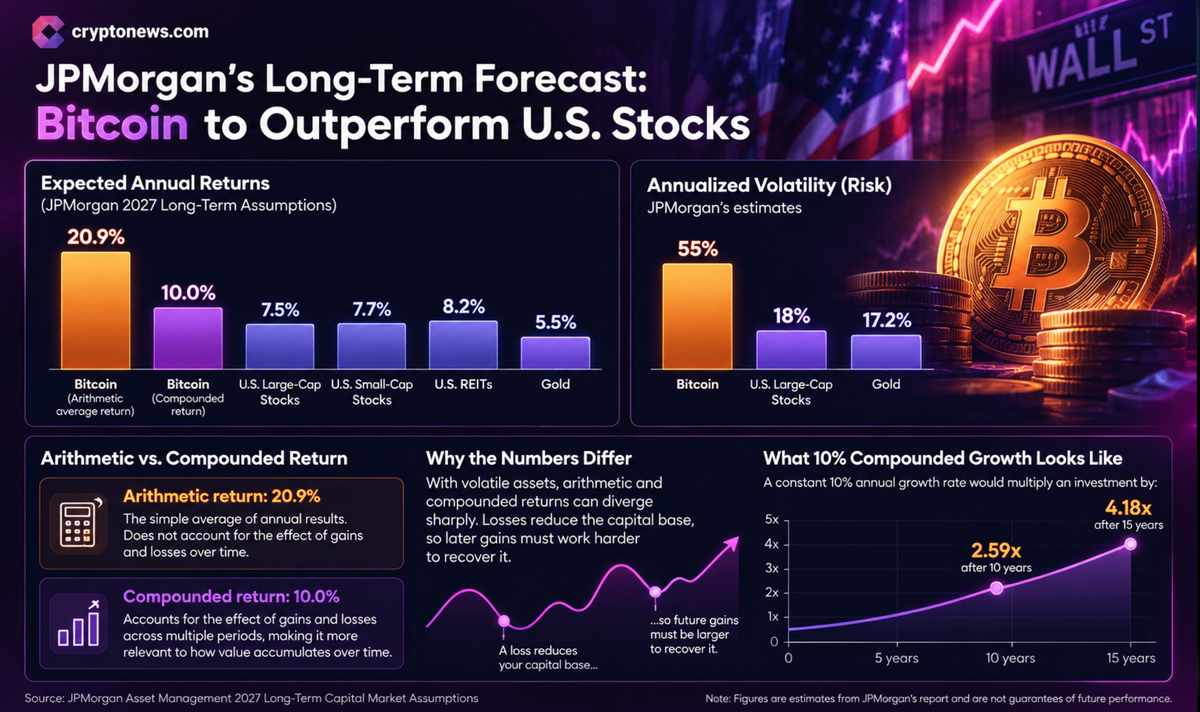
Avec des actifs volatils, ces mesures peuvent diverger fortement : les pertes réduisent la base de capital, de sorte que les gains ultérieurs doivent être plus importants pour la reconstituer. Un taux de croissance annuel constant de 10 % multiplierait un investissement par environ 2,59 sur 10 ans et par 4,18 sur 15 ans.
Cette différence entre le potentiel de rendement et la capitalisation réalisée est centrale pour interpréter la prévision. Le profil de risque du Bitcoin recoupe également des conditions macroéconomiques plus larges, notamment la relation entre le Bitcoin et les taux réels du Trésor, qui peut influencer l’appétit pour les actifs à risque et les réserves de valeur concurrentes.
Pourquoi le Bitcoin reste-t-il en dehors des modèles d’allocation principaux de JPMorgan ?
JPMorgan n’a pas intégré le Bitcoin à ses matrices de covariance principales pour la construction de portefeuilles à long terme. À la place, le rapport utilise une matrice distincte et plus restreinte qui examine le Bitcoin aux côtés d’une sélection d’actifs des marchés publics.
Une matrice de covariance estime comment les rendements des actifs évoluent les uns par rapport aux autres, aidant les gestionnaires de portefeuille à évaluer la diversification et le risque combiné. JPMorgan identifie la volatilité du Bitcoin et ses corrélations instables avec les actifs conventionnels comme des obstacles à son inclusion dans le cadre principal.
La prévision quantifie le rendement modélisé du Bitcoin sans prescrire une allocation fixe. Cette distinction est cruciale pour la construction de portefeuilles institutionnels : un actif peut se classer en tête des rendements projetés tout en restant difficile à intégrer dans une stratégie globale lorsque ses relations de risque évoluent.
Cette tension coexiste avec l’évolution des comportements d’allocation institutionnelle, y compris les périodes où les sorties de fonds des ETF Bitcoin persistent. Les flux et les hypothèses à long terme mesurent des choses différentes, mais les deux influencent la manière dont les institutions évaluent l’exposition et la mise en œuvre.
À titre de comparaison, JPMorgan projette un rendement annuel de 7 % sur le même horizon pour un portefeuille en dollars américains composé à 60 % d’actions et 40 % d’obligations. Un portefeuille comprenant 30 % d’alternatifs diversifiés pourrait atteindre 7,5 %, selon sa composition.
Le gestionnaire d’actifs précise que ses perspectives globales intègrent les gains de productivité tirés de l’intelligence artificielle, la rentabilité des entreprises et des rendements obligataires plus élevés. Ces hypothèses utilisent les informations disponibles au 30 septembre 2026, sont mises à jour annuellement et sont destinées à la planification à long terme.

Pourquoi nous faire confiance
2M+
250+
8
70
Plus d'articles
 in numbers