
JPMorgan voorspelt 10% rendement voor Bitcoin over 10 jaar
Wij geloven in volledige transparantie naar onze lezers. Sommige van onze artikelen bevatten links naar affiliate partners. Via deze samenwerkingen kunnen wij een commissie verdienen. Dit heeft echter nooit invloed op de onafhankelijkheid van onze analyses, meningen of reviews. Onze beoordelingen zijn uitsluitend gebaseerd op onze vastgestelde evaluatiecriteria. Lees meer.


De eerste langetermijnvoorspelling van JPMorgan Asset Management voor Bitcoin zet het jaarlijkse samengestelde rendement op 10% over een periode van 10 tot 15 jaar. Hiermee valt de prognose hoger uit dan de verwachtingen voor Amerikaanse large-cap aandelen, REIT’s (vastgoedfondsen) en goud. In de modellen van de bank krijgt Bitcoin hiermee het hoogste verwachte rendement van al deze activa.
De schatting voor Bitcoin is opgenomen in de 2027-editie van de Long-Term Capital Market Assumptions van de firma, die op 19 oktober werd gepubliceerd als de 31e jaarlijkse editie. Deze vooruitblik beslaat meer dan 200 activaklassen en modelleert de verwachte rendementen over een horizon van 10 tot 15 jaar ten behoeve van strategische investeringsplanning.
JPMorgan kent aan Bitcoin een jaarlijks samengesteld rendement van 10% toe, vergeleken met 7,5% voor Amerikaanse large-cap aandelen, 8,2% voor Amerikaanse REIT’s en 5,5% voor goud. Daarmee ligt de aanname voor Bitcoin 2,5 procentpunt boven die van large-caps, 1,8 punt boven REIT’s en 4,5 punt boven goud.
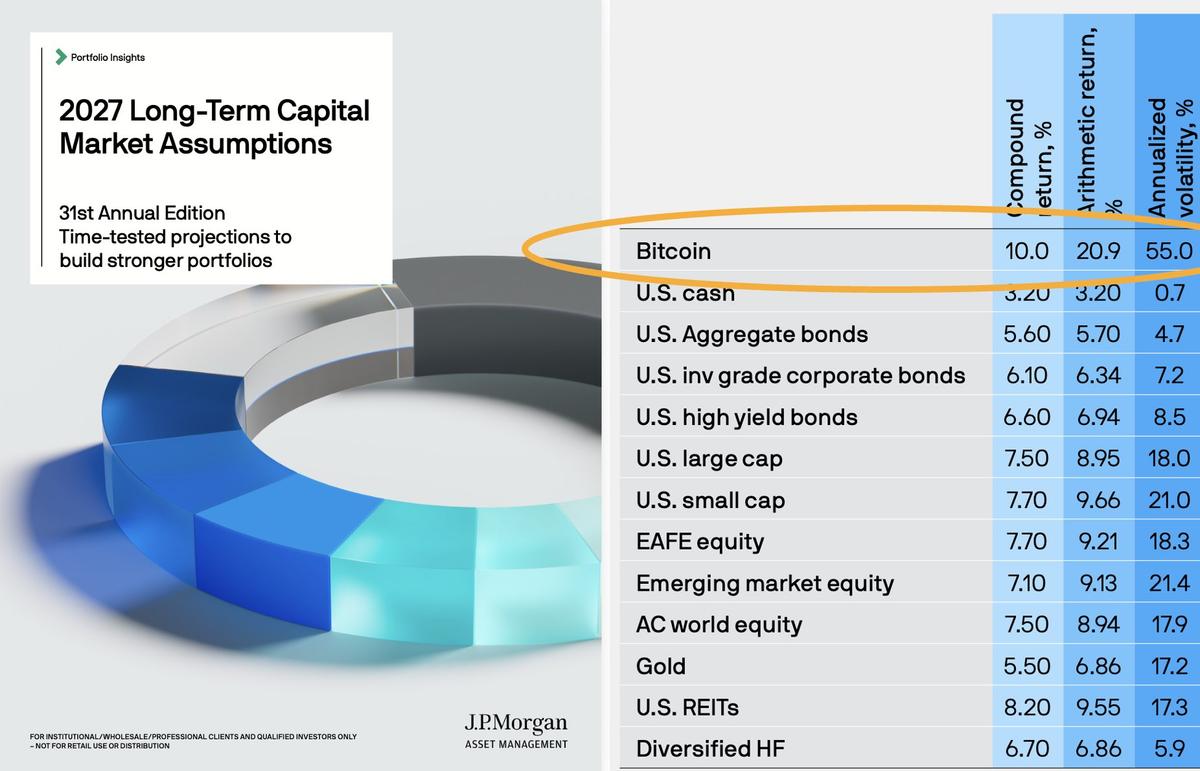
Amerikaanse small-cap aandelen hebben een verwacht rendement van 7,7% in de vergelijking die werd gedeeld door Matt Hougan, Chief Investment Officer bij Bitwise, die de nadruk legde op deze prognose. Zijn typering van Bitcoin als het best presterende activum is zijn interpretatie van de cijfers; de gepubliceerde aannames van JPMorgan bieden gemodelleerde schattingen in plaats van een marktadvies voor de korte termijn.
De nieuwe voorspelling past in een bredere verschuiving binnen de traditionele financiële sector wat betreft de betrokkenheid bij digitale activa. De institutionele activiteiten van JPMorgan rondom Ethereum zijn een ander voorbeeld van de groeiende cryptogerelateerde werkzaamheden van de bank.
Een rendement van 10% gaat gepaard met 55% volatiliteit
De rendementsverwachting gaat hand in hand met een aanzienlijke risicoschatting. JPMorgan kent aan Bitcoin een geannualiseerde volatiliteit van 55% toe, wat ongeveer drie keer zo hoog is als de aanname van circa 18% voor Amerikaanse large-cap aandelen en de schatting van 17,2% voor goud.
Het rapport vermeldt voor Bitcoin ook een rekenkundig gemiddeld jaarrendement van 20,9%. Het rekenkundig rendement is het eenvoudige gemiddelde van jaarlijkse resultaten; het samengestelde rendement houdt rekening met het effect van winsten en verliezen over meerdere perioden. Dit maakt het cijfer van 10% relevanter voor de manier waarop waarde zich in de loop der tijd opbouwt.
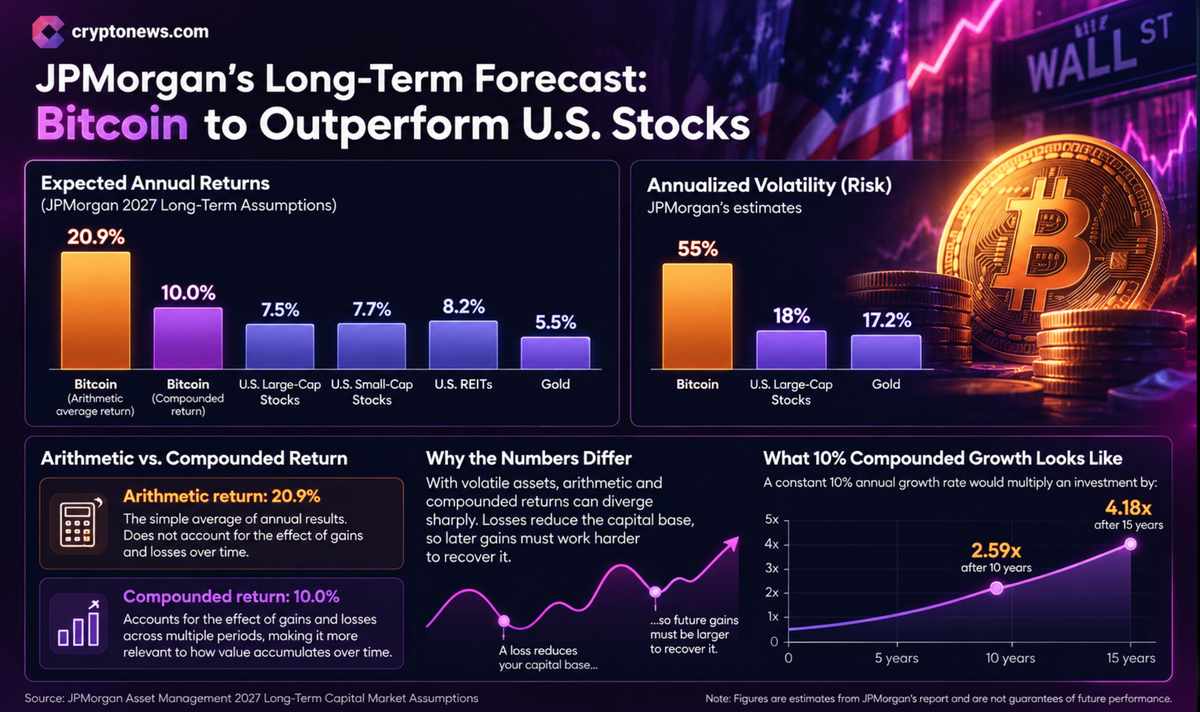
Bij volatiele activa kunnen deze maatstaven sterk uiteenlopen: verliezen verkleinen de kapitaalbasis, waardoor latere winsten harder moeten werken om dit te herstellen. Een constante jaarlijkse groei van 10% zou een investering over 10 jaar met ongeveer 2,59 vermenigvuldigen, en over 15 jaar met 4,18.
Het verschil tussen het rendementspotentieel en de gerealiseerde compounding is essentieel voor de interpretatie van de prognose. Het risicoprofiel van Bitcoin snijdt bovendien met bredere macro-economische omstandigheden, waaronder de relatie tussen Bitcoin en de reële rentetarieven op staatsobligaties (Treasuries), wat de bereidheid voor risicovolle activa en alternatieve waardevoorraden kan beïnvloeden.
Waarom Bitcoin buiten de hoofdmodellen van JPMorgan blijft
JPMorgan heeft Bitcoin nog niet toegevoegd aan de belangrijkste covariantiematrices voor langetermijnportefeuilleconstructie. In plaats daarvan gebruikt het rapport een aparte, kleinere matrix die Bitcoin onderzoekt naast een selectie van activa uit de publieke markt.
Een covariantiematrix schat in hoe de rendementen van activa zich ten opzichte van elkaar bewegen, wat portefeuillebeheerders helpt bij het beoordelen van diversificatie en gecombineerd risico. JPMorgan identificeert de volatiliteit van Bitcoin en de onstabiele correlaties met conventionele activa als obstakels voor opname in het hoofdkader.
De prognose kwantificeert het gemodelleerde rendement van Bitcoin zonder een vaste allocatie voor te schrijven. Die scheiding is van belang voor institutionele portefeuilleconstructie: een activum kan hoog scoren op verwacht rendement, maar toch moeilijk op te nemen zijn in een strategische mix wanneer de risicorelaties verschuiven.
Deze spanning bestaat naast veranderend gedrag in institutionele allocatie, inclusief perioden waarin de uitstroom uit Bitcoin ETF’s aanhoudt. Kapitaalstromen en langetermijnaannames meten verschillende zaken, maar beide zijn van invloed op hoe instituties hun blootstelling en implementatie beoordelen.
Ter vergelijking: JPMorgan voorziet een jaarlijks rendement van 7% over dezelfde horizon voor een Amerikaanse dollar-portefeuille die voor 60% uit aandelen en 40% uit obligaties bestaat. Een portefeuille met 30% in gediversifieerde alternatieve beleggingen zou uit kunnen komen op 7,5%, afhankelijk van de samenstelling.
De vermogensbeheerder geeft aan dat de bredere vooruitzichten rekening houden met productiviteitswinsten door kunstmatige intelligentie, winstgevendheid van bedrijven en hogere obligatierentes. De aannames maken gebruik van informatie die beschikbaar was tot en met 30 september 2026, worden jaarlijks bijgewerkt en zijn bedoeld voor langetermijnplanning.

Betrouwbaarheid
2M+
250+
8
70


Meer artikelen
 in numbers

